Kauf einer bestehenden Immobilie
- Kinder
- 2 Kinder
- Programme
- Z15, Wohnen mit Kind und Kombi-Darlehen
„Unsere Bank hat das Z15 mit keinem Wort erwähnt. Förderfreund hat den Antrag zwei Wochen vor dem Notartermin eingereicht.“
Das Land Baden-Württemberg gibt Familien mit Kind ein Darlehen zu 1,00 % Sollzins, eff. 1,96 %*.
Wir prüfen, welche Förderungen für euch infrage kommen, damit das eigene Zuhause wieder bezahlbar wird.
Ein paar kurze Fragen, etwa 5 Minuten. Keine Unterlagen, keine Schufa-Abfrage.
Wir prüfen die Förderprogramme von L‑Bank und KfW
Förderfreund ist nicht Teil der L‑Bank oder der KfW. Die Programme sind öffentlich, wir helfen beim Weg dorthin.
„Unsere Bank hat das Z15 mit keinem Wort erwähnt. Förderfreund hat den Antrag zwei Wochen vor dem Notartermin eingereicht.“
„Wir dachten, mit einem Kind lohnt sich das kaum. Am Ende waren es Z20 plus KfW 300 – und eine Rate, die wir uns vorher nicht zugetraut hätten.“
„Mit neun Prozent Eigenkapital hätte es fürs Z15 nicht gereicht. Viktor hat den Direktzuschuss ins Spiel gebracht – damit kamen wir über die fünfzehn Prozent.“
Baden-Württemberg fördert Familien mit Kind beim Kauf oder Bau des eigenen Zuhauses: mit einem Darlehen der L‑Bank, der Förderbank des Landes.
Der Termin bei der Bank läuft ungefähr so: Zins, Rate, Laufzeit, alles durchgerechnet. „Damit kommen Sie gut hin.“ Der Satz, der fehlt: „Haben Sie das Z15 schon beantragt?“ Nicht jede Bank spricht das Z15 von sich aus an.
Bankberater konzentrieren sich oft auf die Finanzierung ihres Hauses. Das Z15 kommt vom Land, über die L‑Bank und die Wohnraumförderungsstelle. Eigenes Verfahren, eigene Unterlagen, eigene Fristen, und die Bedingungen ändern sich regelmäßig.
Bis zum Notartermin meldet sich niemand: kein Brief, kein Hinweis im Kaufvertrag, und der Notar prüft keine Förderung. Ihr unterschreibt. Beim Grillen sagt der Nachbar: „Wir haben das Z15 bekommen, ein Prozent. Ihr auch?“ Für euch ist es vorbei – nicht weil es euch nicht zustand, sondern weil es euch niemand gesagt hat.
Mehrere Programme kommen infrage, darunter Z15, KfW 300, Wohnen mit Kind, Kombi-Darlehen Wohnen, Jung kauft Alt und viele mehr. Manche ergänzen sich, manche schließen sich aus. Wer falsch kombiniert, lässt Geld liegen oder fällt ganz raus.
Ist die Immobilie gefunden, drängt alles: Verkäufer, Bank, Termine. Genau dann gehört der Förderantrag gestellt – Unterlagen, Formulare, Einreichen, Nachhaken. Und zwar bevor ihr beim Notar unterschreibt. Danach gibt es das Z15 nicht mehr.
Überblick behalten und den Antrag rechtzeitig stellen – zwischen Job, Kindern und Besichtigungen schafft das kaum jemand allein. Genau das übernehmen wir für euch.
Bauzinsen in Deutschland seit 2017, Zinsbindung über zehn Jahre. Grün: das Z15 der L‑Bank, von 2020 bis Frühjahr 2023 zinsfrei, seit Mai 2023 1,00 % Sollzins.
Quelle: EZB und Deutsche Bundesbank, MFI-Zinsstatistik, Zinsbindung über zehn Jahre, Stand Juli 2026. Z15: Konditionenübersichten der L‑Bank seit 2017, zuletzt vom 16.10.2026, effektiver Jahreszins 1,96 %.
Rechenbeispiel: Zwei Erwachsene, zwei Kinder. Darlehen 344.500 €, 2 Jahre tilgungsfrei, danach Tilgung 2,25 %, 15 Jahre.
Rund 156.000 € weniger Zinsen in 15 Jahren und 1.034 € weniger im Monat, bei gleichem Tilgungssatz. Wer die Differenz in die Tilgung steckt, ist nach 15 Jahren entsprechend weiter.
Rechenbeispiel, keine Zusage. Z15: Konditionen der L‑Bank, Stand 16.10.2026, mit den zwei tilgungsfreien Anlaufjahren. Bankdarlehen: angenommener Marktzins nach den Bauzinsen von Interhyp für 15 Jahre Zinsbindung, Stand 08.10.2026, kein Angebot; je nach Beleihung liegt der Zins höher oder niedriger; zwei tilgungsfreie Jahre sind hier eine Annahme. Beide Spalten vergleichen denselben Betrag, gerechnet Monat für Monat.
Ein paar kurze Fragen zu eurem Vorhaben, etwa 5 Minuten. Euer Ergebnis seht ihr sofort, danach meldet sich innerhalb von 24 Stunden ein Berater von Förderfreund.
Was hast du vor?
Kein Vertreterbesuch, keine Aktenordner. Ihr macht alles am Handy, wann es euch passt. Auch abends um zehn.
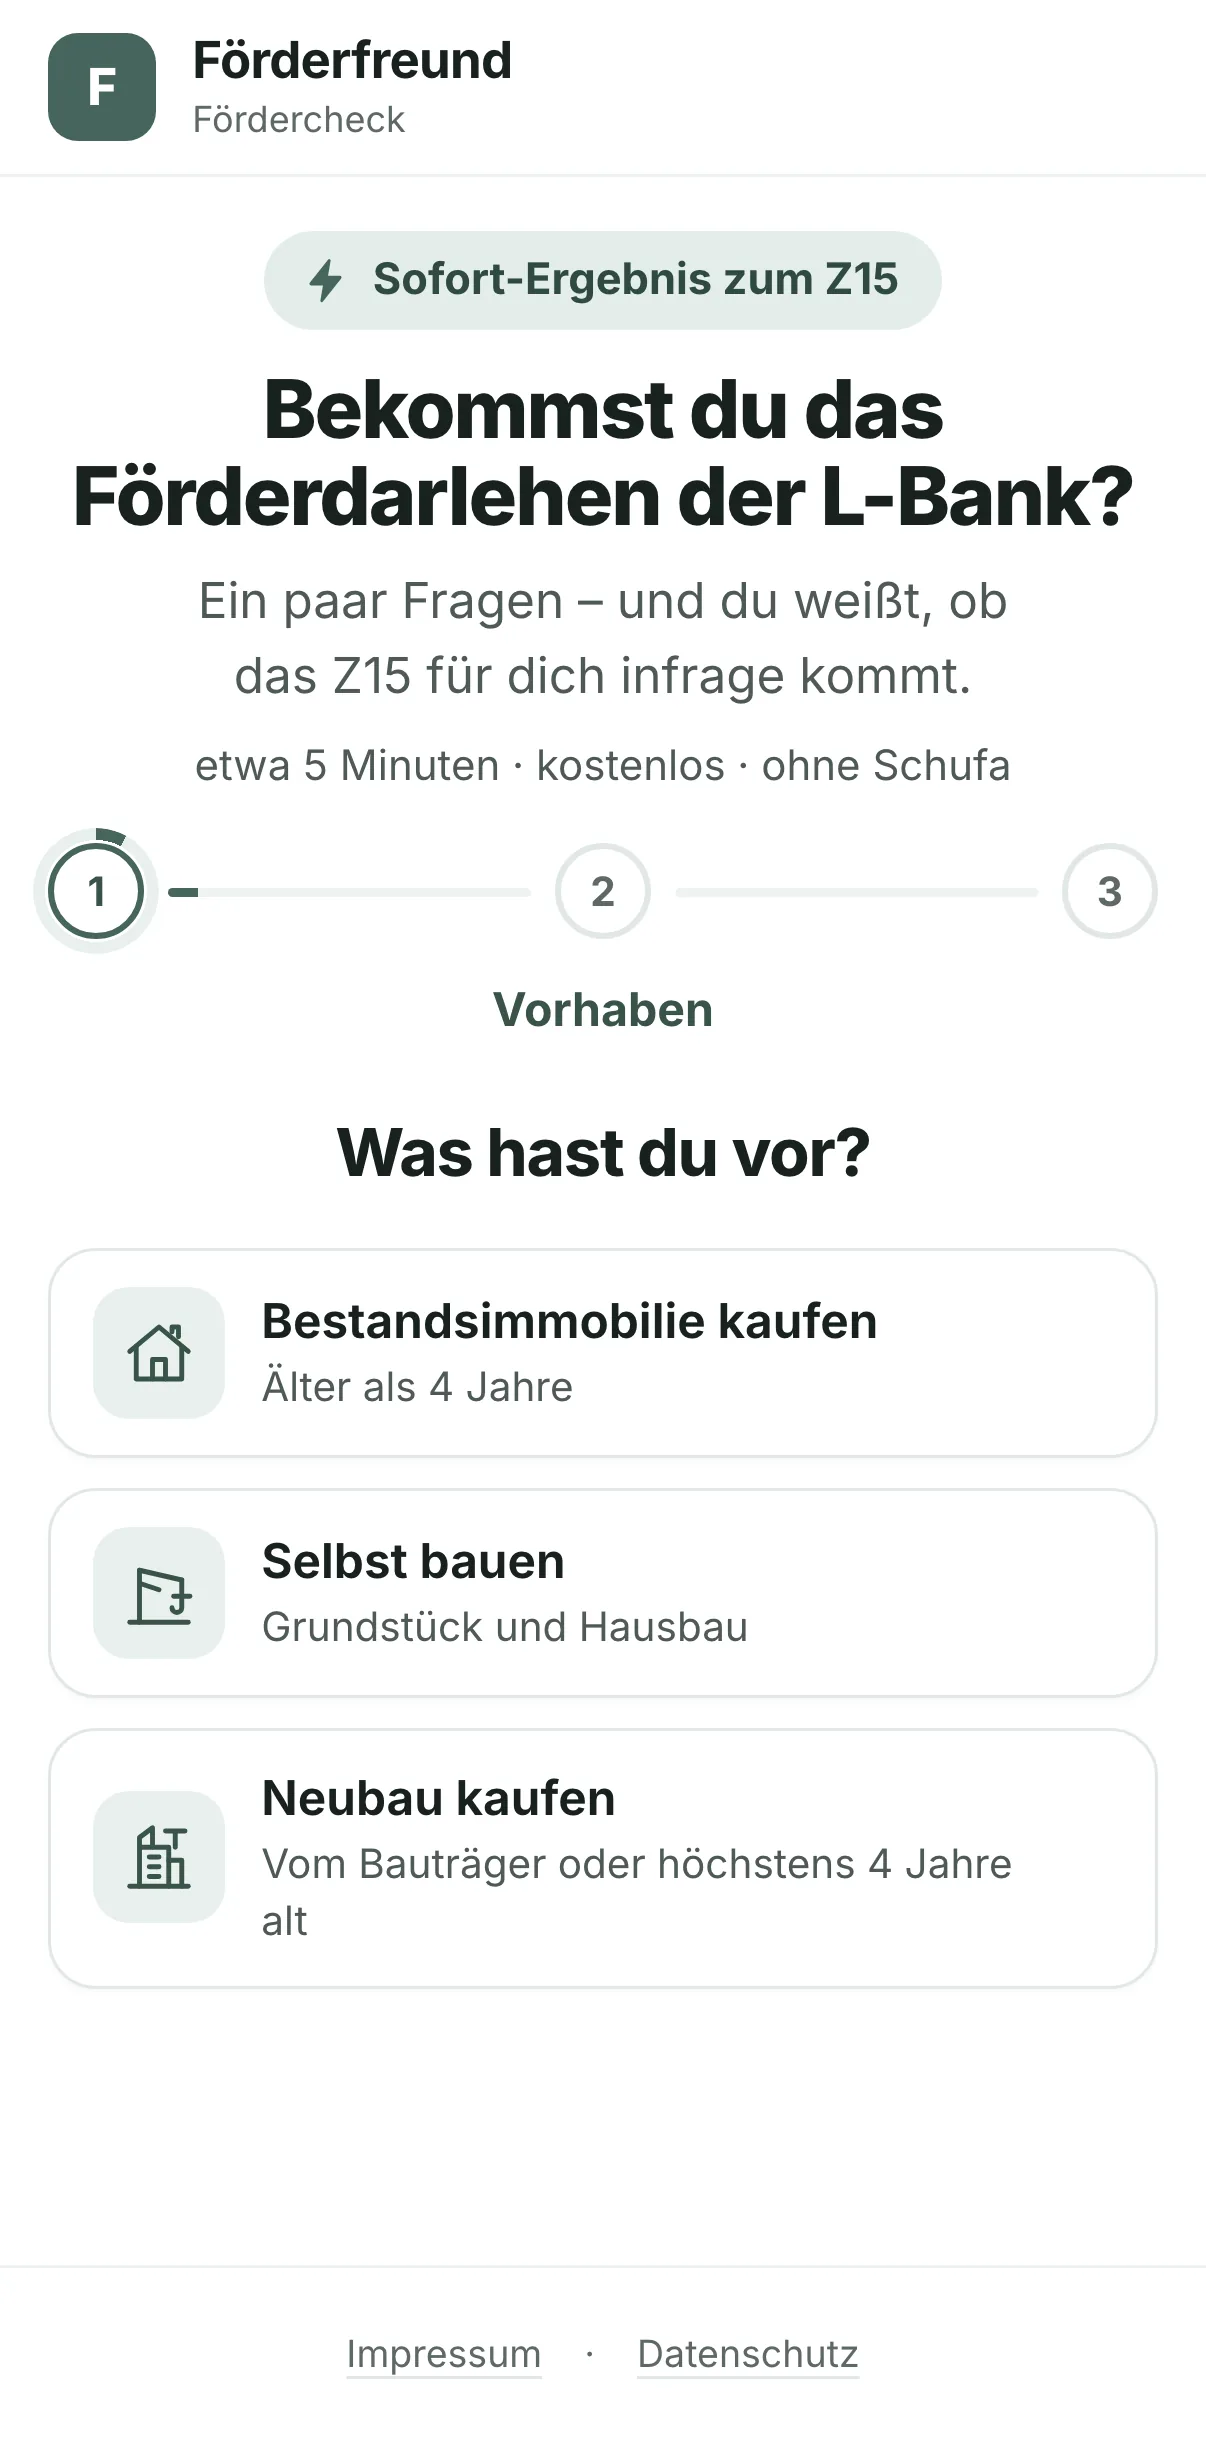
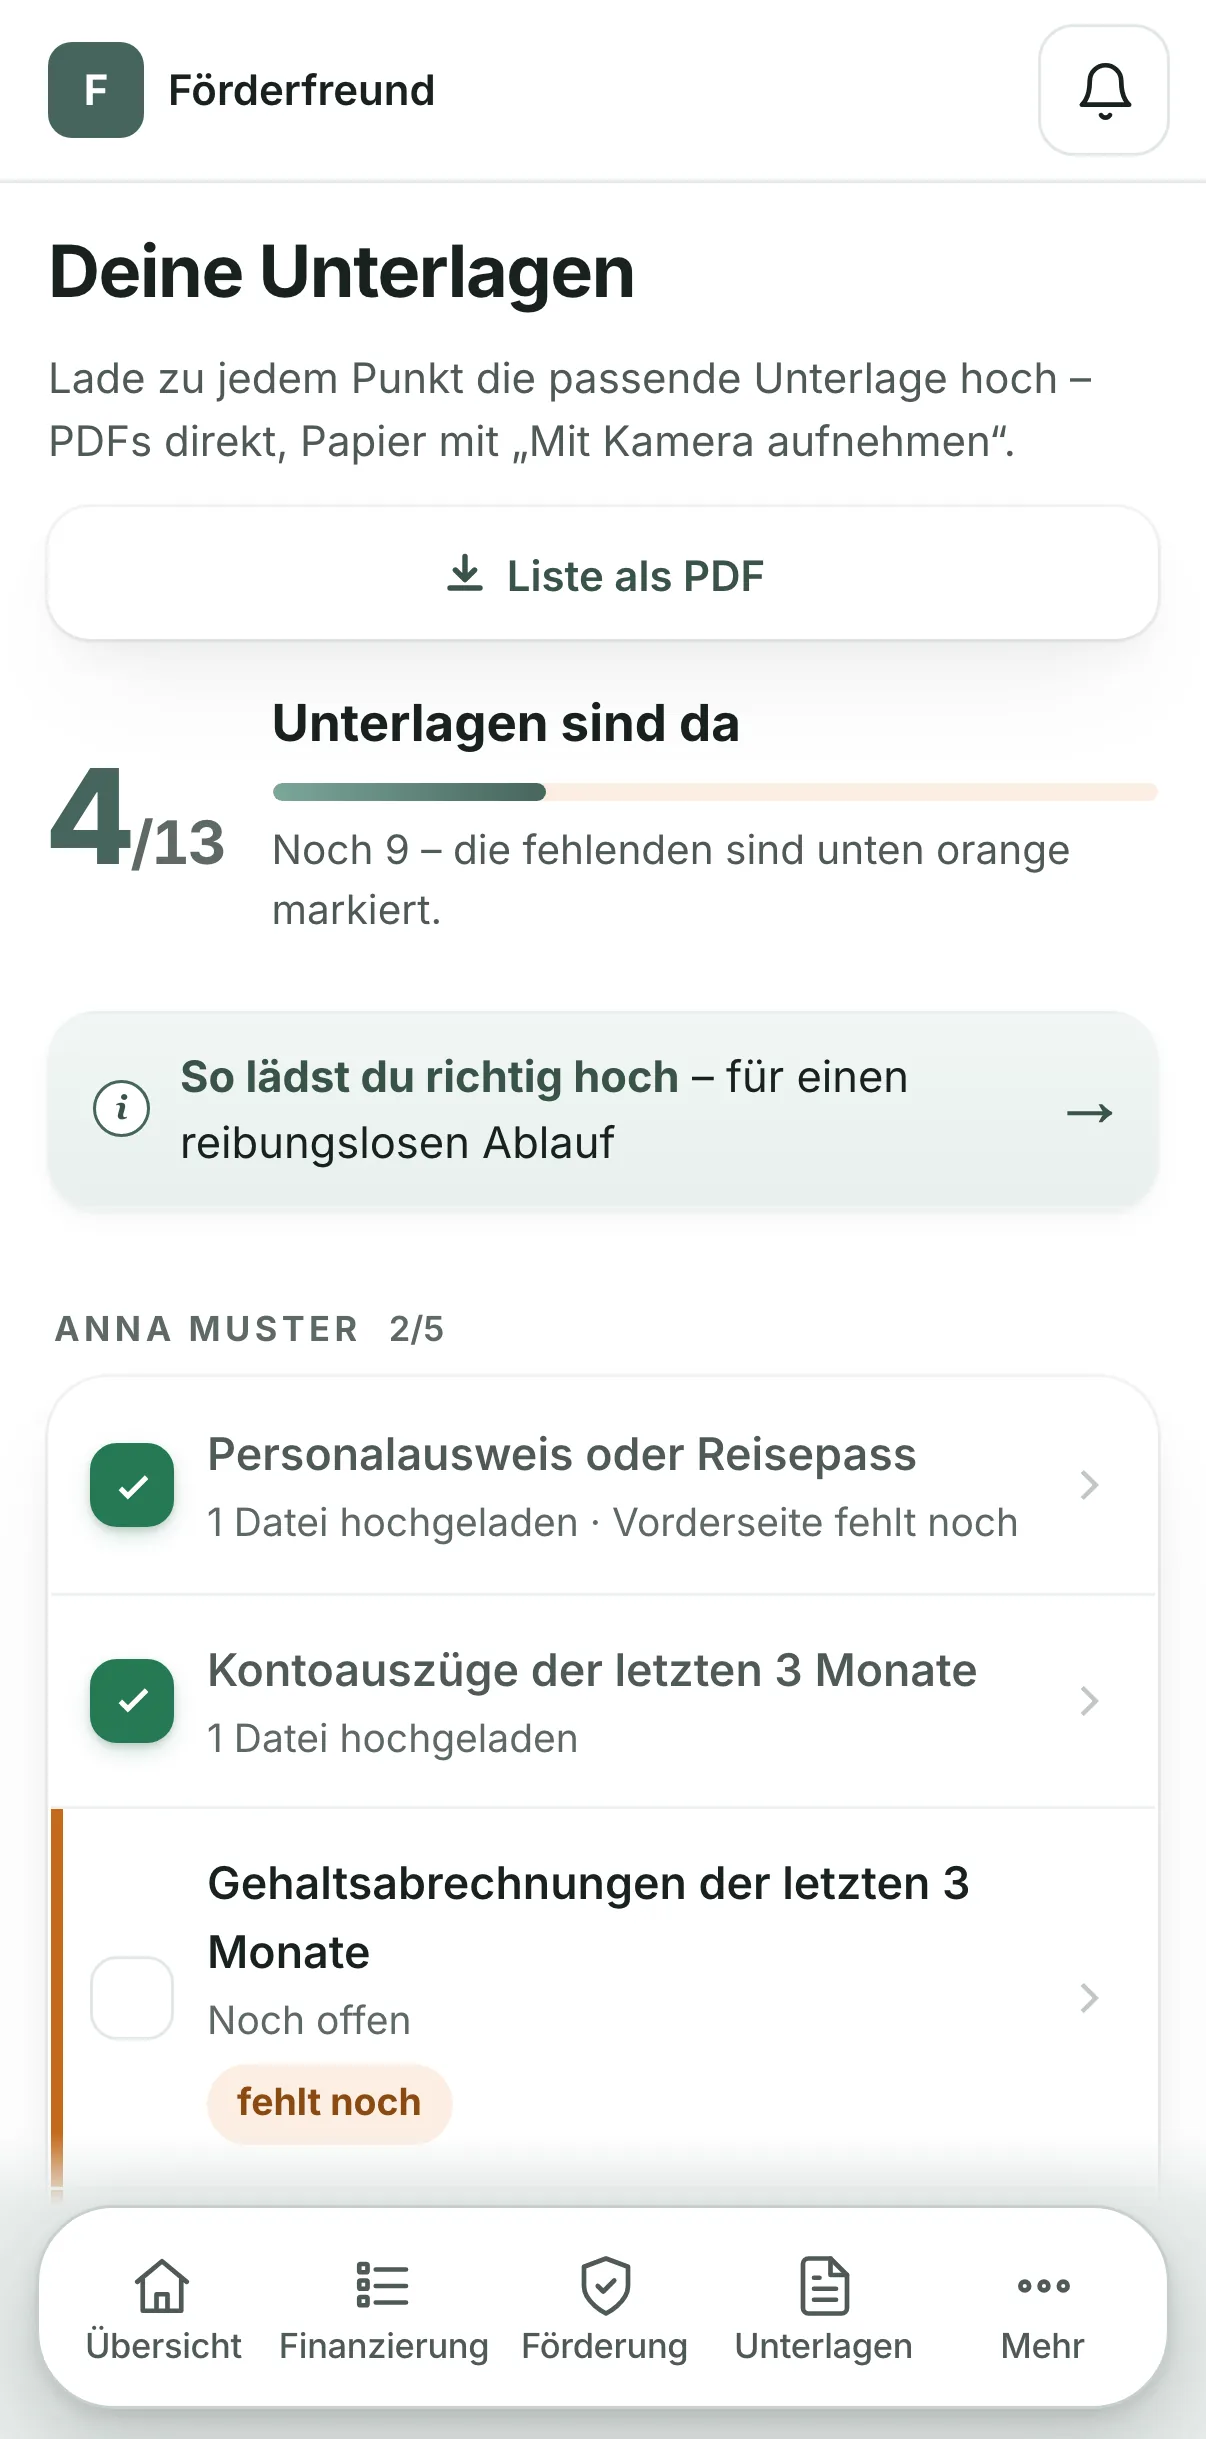
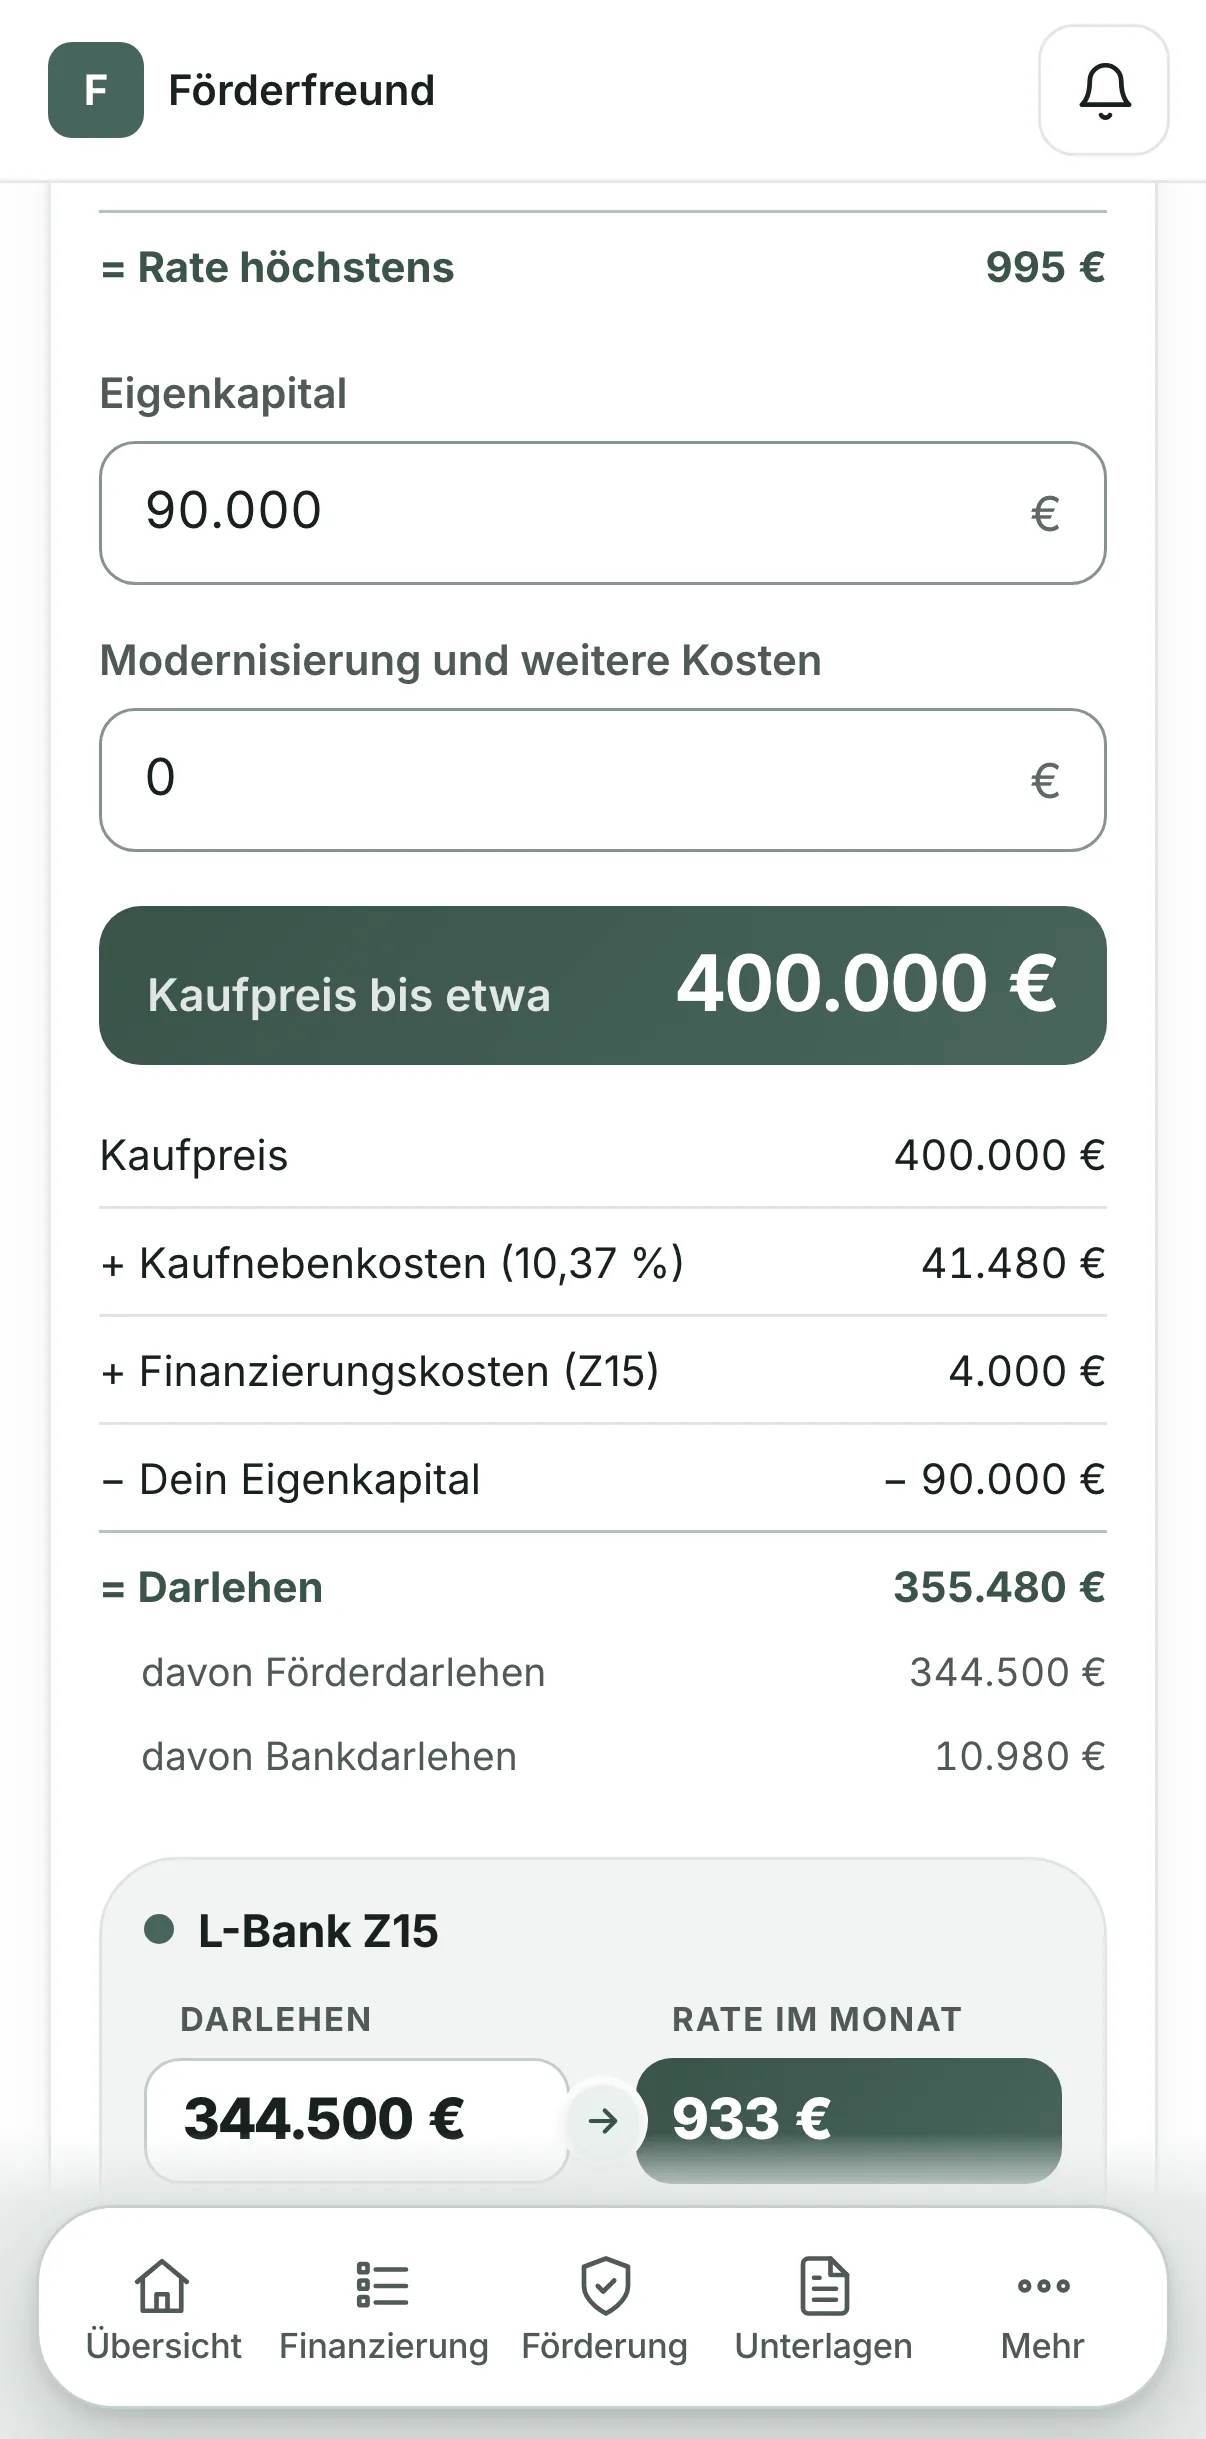
Ihr müsst nirgends hinfahren und nichts ausdrucken. Wir teilen den Bildschirm, gehen eure Zahlen gemeinsam durch und zeigen, welche Programme für euch infrage kommen. Fragen stellt ihr direkt im Gespräch.
 Jonas und Lea
Gleicher Tilgungssatz, gleicher Betrag: rund 156.000 € weniger Zinsen in fünfzehn Jahren.
Beispielansicht mit Beispielbildern. Das Foto von Viktor kommt noch.
„Wir haben abends von der Couch aus telefoniert, Viktor hat den Bildschirm geteilt und alles durchgerechnet. Danach war klar, was für uns geht.“
Erst ein paar kurze Fragen, dann melden wir uns mit einem Terminvorschlag. Ihr entscheidet, ob per Video oder am Telefon.
Ein paar kurze Fragen am Handy, euer Ergebnis seht ihr sofort. Keine Unterlagen, keine Schufa-Abfrage.
etwa 5 MinutenEin Berater von Förderfreund meldet sich mit einer ehrlichen Einschätzung: welche Programme möglich sind und welche nicht.
innerhalb von 24 StundenVor dem Notartermin. Den Stand seht ihr jederzeit im Portal. Die Zusage der L‑Bank kommt oft nach 3–6 Monaten. Wann ihr zum Notar dürft, sagen wir euch.
bis zur Zusage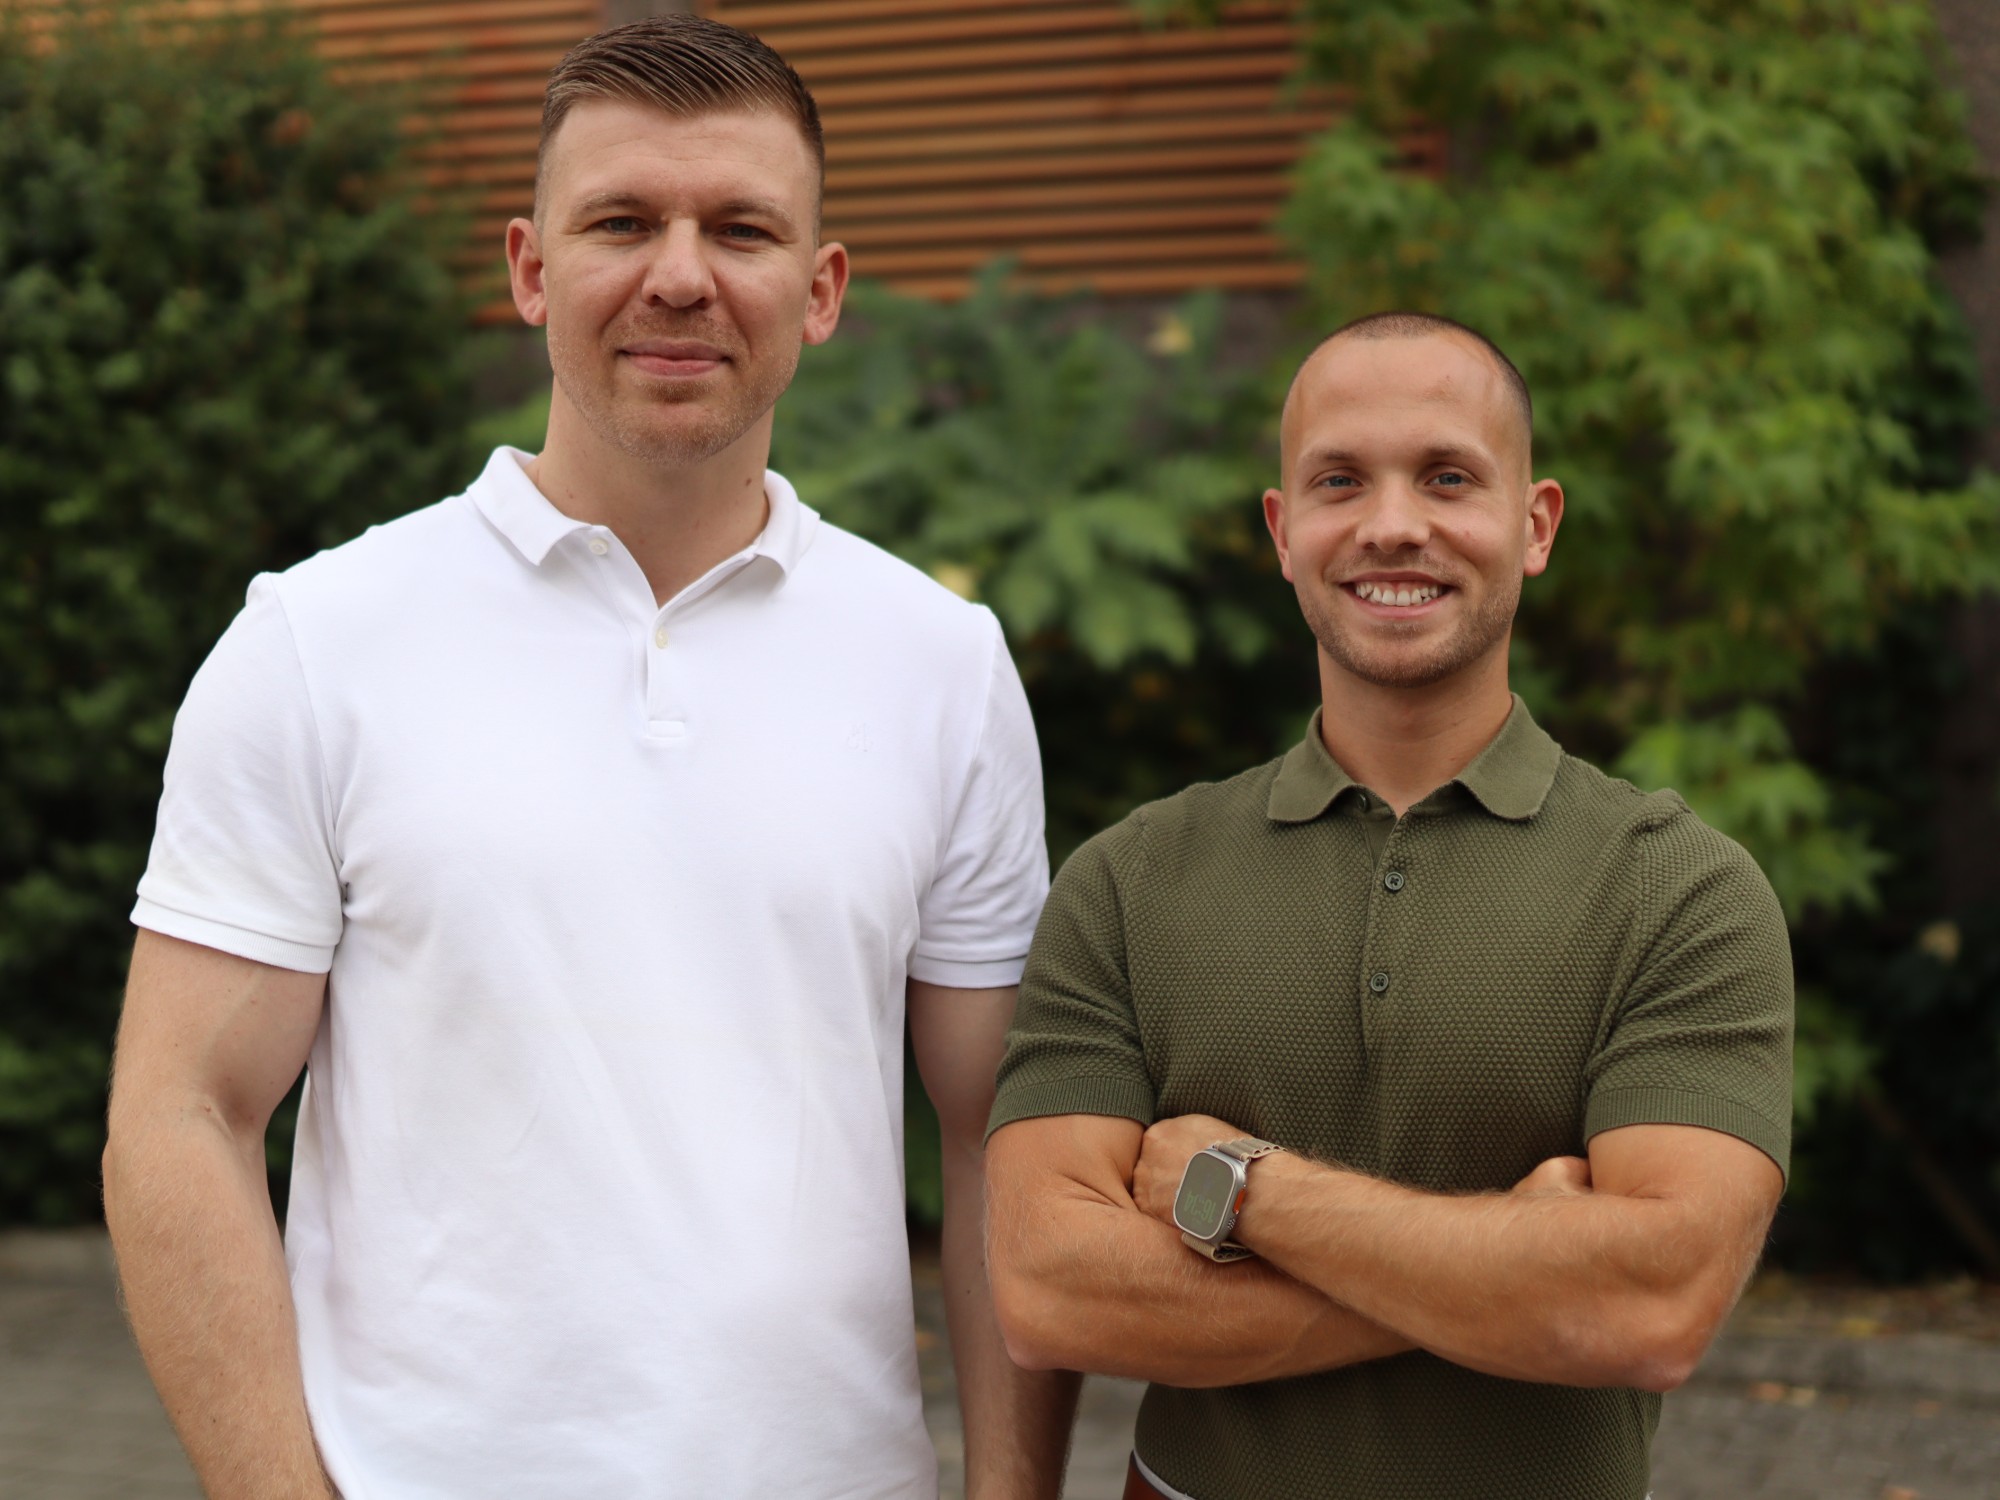
Wir sind Viktor und Riccardo aus Kehl am Rhein, beide Berater bei der LBS, und bringen zusammen über 16 Jahre Erfahrung in der Baufinanzierung mit. Förderfreund haben wir mit einem Ziel ins Leben gerufen: für Familien die maximale Förderung herauszuholen.
Dafür prüfen wir das Z15 der L‑Bank und alles, was sich damit kombinieren lässt, rechnen es in eure Finanzierung ein und bringen die Anträge vor dem Notartermin mit euch auf den Weg. Von der ersten Frage bis zur Zusage sprecht ihr mit uns beiden.
Kartengrundlage: © GeoBasis-DE / BKG 2024
Wir sitzen in Kehl, direkt am Rhein gegenüber von Straßburg. Von hier aus begleiten wir Familien in ganz Baden-Württemberg – von Heidelberg bis an den Bodensee.
Das geht, weil alles digital läuft: der Fördercheck am Handy, eure Unterlagen im Portal, das Gespräch per Video oder Telefon. Ein Treffen bei uns in Kehl ist möglich, für die Förderung aber nicht nötig.
Der Fördercheck und das erste Gespräch kosten euch nichts. Ob für die Vermittlung etwas anfällt, besprechen wir vorher mit euch und halten es schriftlich fest.
Viktor Leiser und Riccardo Spinuzza aus Kehl am Rhein, beide Berater bei der LBS. Zusammen bringen wir über 16 Jahre Erfahrung in der Baufinanzierung mit, beraten ausschließlich in Baden-Württemberg und haben bisher über 500 Familien begleitet.
Wenn ihr den Fördercheck ausfüllt, schaut sich einer von uns beiden das persönlich an. Wir sind beide als Immobiliardarlehensvermittler nach § 34i GewO zugelassen und im Vermittlerregister eingetragen: Viktor Leiser unter D-W-126-I8RB-00, Riccardo Spinuzza unter D-W-126-8HI8-97. Mehr dazu im Impressum.
Förderung und Finanzierung kommen bei uns an einen Tisch. Wir prüfen das Z15 und alles, was sich damit kombinieren lässt, bringen die Anträge vor dem Notartermin auf den Weg, und ihr seht im Portal jederzeit, wo es steht.
Ja. So wisst ihr früh, womit ihr rechnen könnt, und seid startklar, sobald ihr etwas gefunden habt.
Solange nichts unterschrieben ist, nicht. Unterschreiben dürft ihr aber erst, wenn die Wohnraumförderstelle bestätigt hat, dass euer Antrag vollständig ist. Meldet euch lieber heute als morgen. Ist der Kaufvertrag schon beurkundet, prüfen wir trotzdem, was noch geht, und sagen es ehrlich. Eine Ausnahme kennt die L‑Bank: Bau- oder Fertighausverträge, die unter der aufschiebenden Bedingung der Förderzusage stehen, gelten nicht als Vorhabensbeginn.
Das kann niemand versprechen, wir auch nicht. Über die Bewilligung entscheidet die L‑Bank. Was wir sagen können: ob ihr die Voraussetzungen erfüllt und dass der Antrag vollständig und rechtzeitig bei der Wohnraumförderstelle ankommt.
Mindestens ein minderjähriges Kind im Haushalt, oder die Geburt steht in den nächsten sechs Monaten bevor. Das Zuhause liegt in Baden-Württemberg und ihr wohnt selbst darin. Ihr habt noch kein für die Familie angemessenes Wohneigentum. Euer Haushaltseinkommen liegt unter der Einkommensgrenze der L‑Bank. Ideal bringt ihr 15 Prozent Eigenkapital mit; ab 8,5 Prozent ist das Z15 mit einem Direktzuschuss der L‑Bank möglich. Und der Kaufvertrag wird erst unterschrieben, wenn die Wohnraumförderstelle den vollständigen Antrag bestätigt hat. Ob das bei euch passt, klärt der Fördercheck.
Euer Ergebnis seht ihr sofort nach dem Fördercheck, danach meldet sich innerhalb von 24 Stunden ein Berater von Förderfreund. Die Zusage der L‑Bank dauert länger: Wegen begrenzter Fördermittel kommt sie oft nach 3–6 Monaten, ausgezahlt wird später. Unterschreiben geht frühestens nach der Bestätigung der Wohnraumförderstelle, und dann auf eigenes Risiko, weil die Zusage noch fehlt. Deshalb: so früh wie möglich anfangen.
Eure Daten nutzen wir nur für eure Finanzierung. An Banken und Förderstellen geht nur, was ihr freigebt. Welche Dienstleister beteiligt sind, steht in der Datenschutzerklärung.
Euer erster Schritt, kostenlos und unverbindlich
Nach dem Klick beantwortet ihr ein paar kurze Fragen zu eurem Vorhaben, etwa 5 Minuten. Euer Ergebnis seht ihr sofort. Am Ende legt ihr mit Vorname, Nachname, E-Mail und Telefonnummer euren Zugang an, danach meldet sich innerhalb von 24 Stunden ein Berater von Förderfreund.